Sua empresa tem dívidas tributárias? Não negocie antes de analisar.
Uma dívida tributária envolve muito mais do que o valor que aparece para pagamento.
CAPAG, prescrição, decadência, nulidades, composição do débito, situação processual, ativos fiscais e diferentes possibilidades de negociação determinam completamente a construção da estratégia.
O ART reúne análise tributária, jurídica e financeira para definir uma estratégia para o passivo da sua empresa.
Leva cerca de 3 minutos. O ART Scan faz um mapeamento inicial do seu passivo. O resultado não substitui a análise técnica individualizada.
 Inteligência do passivo tributário
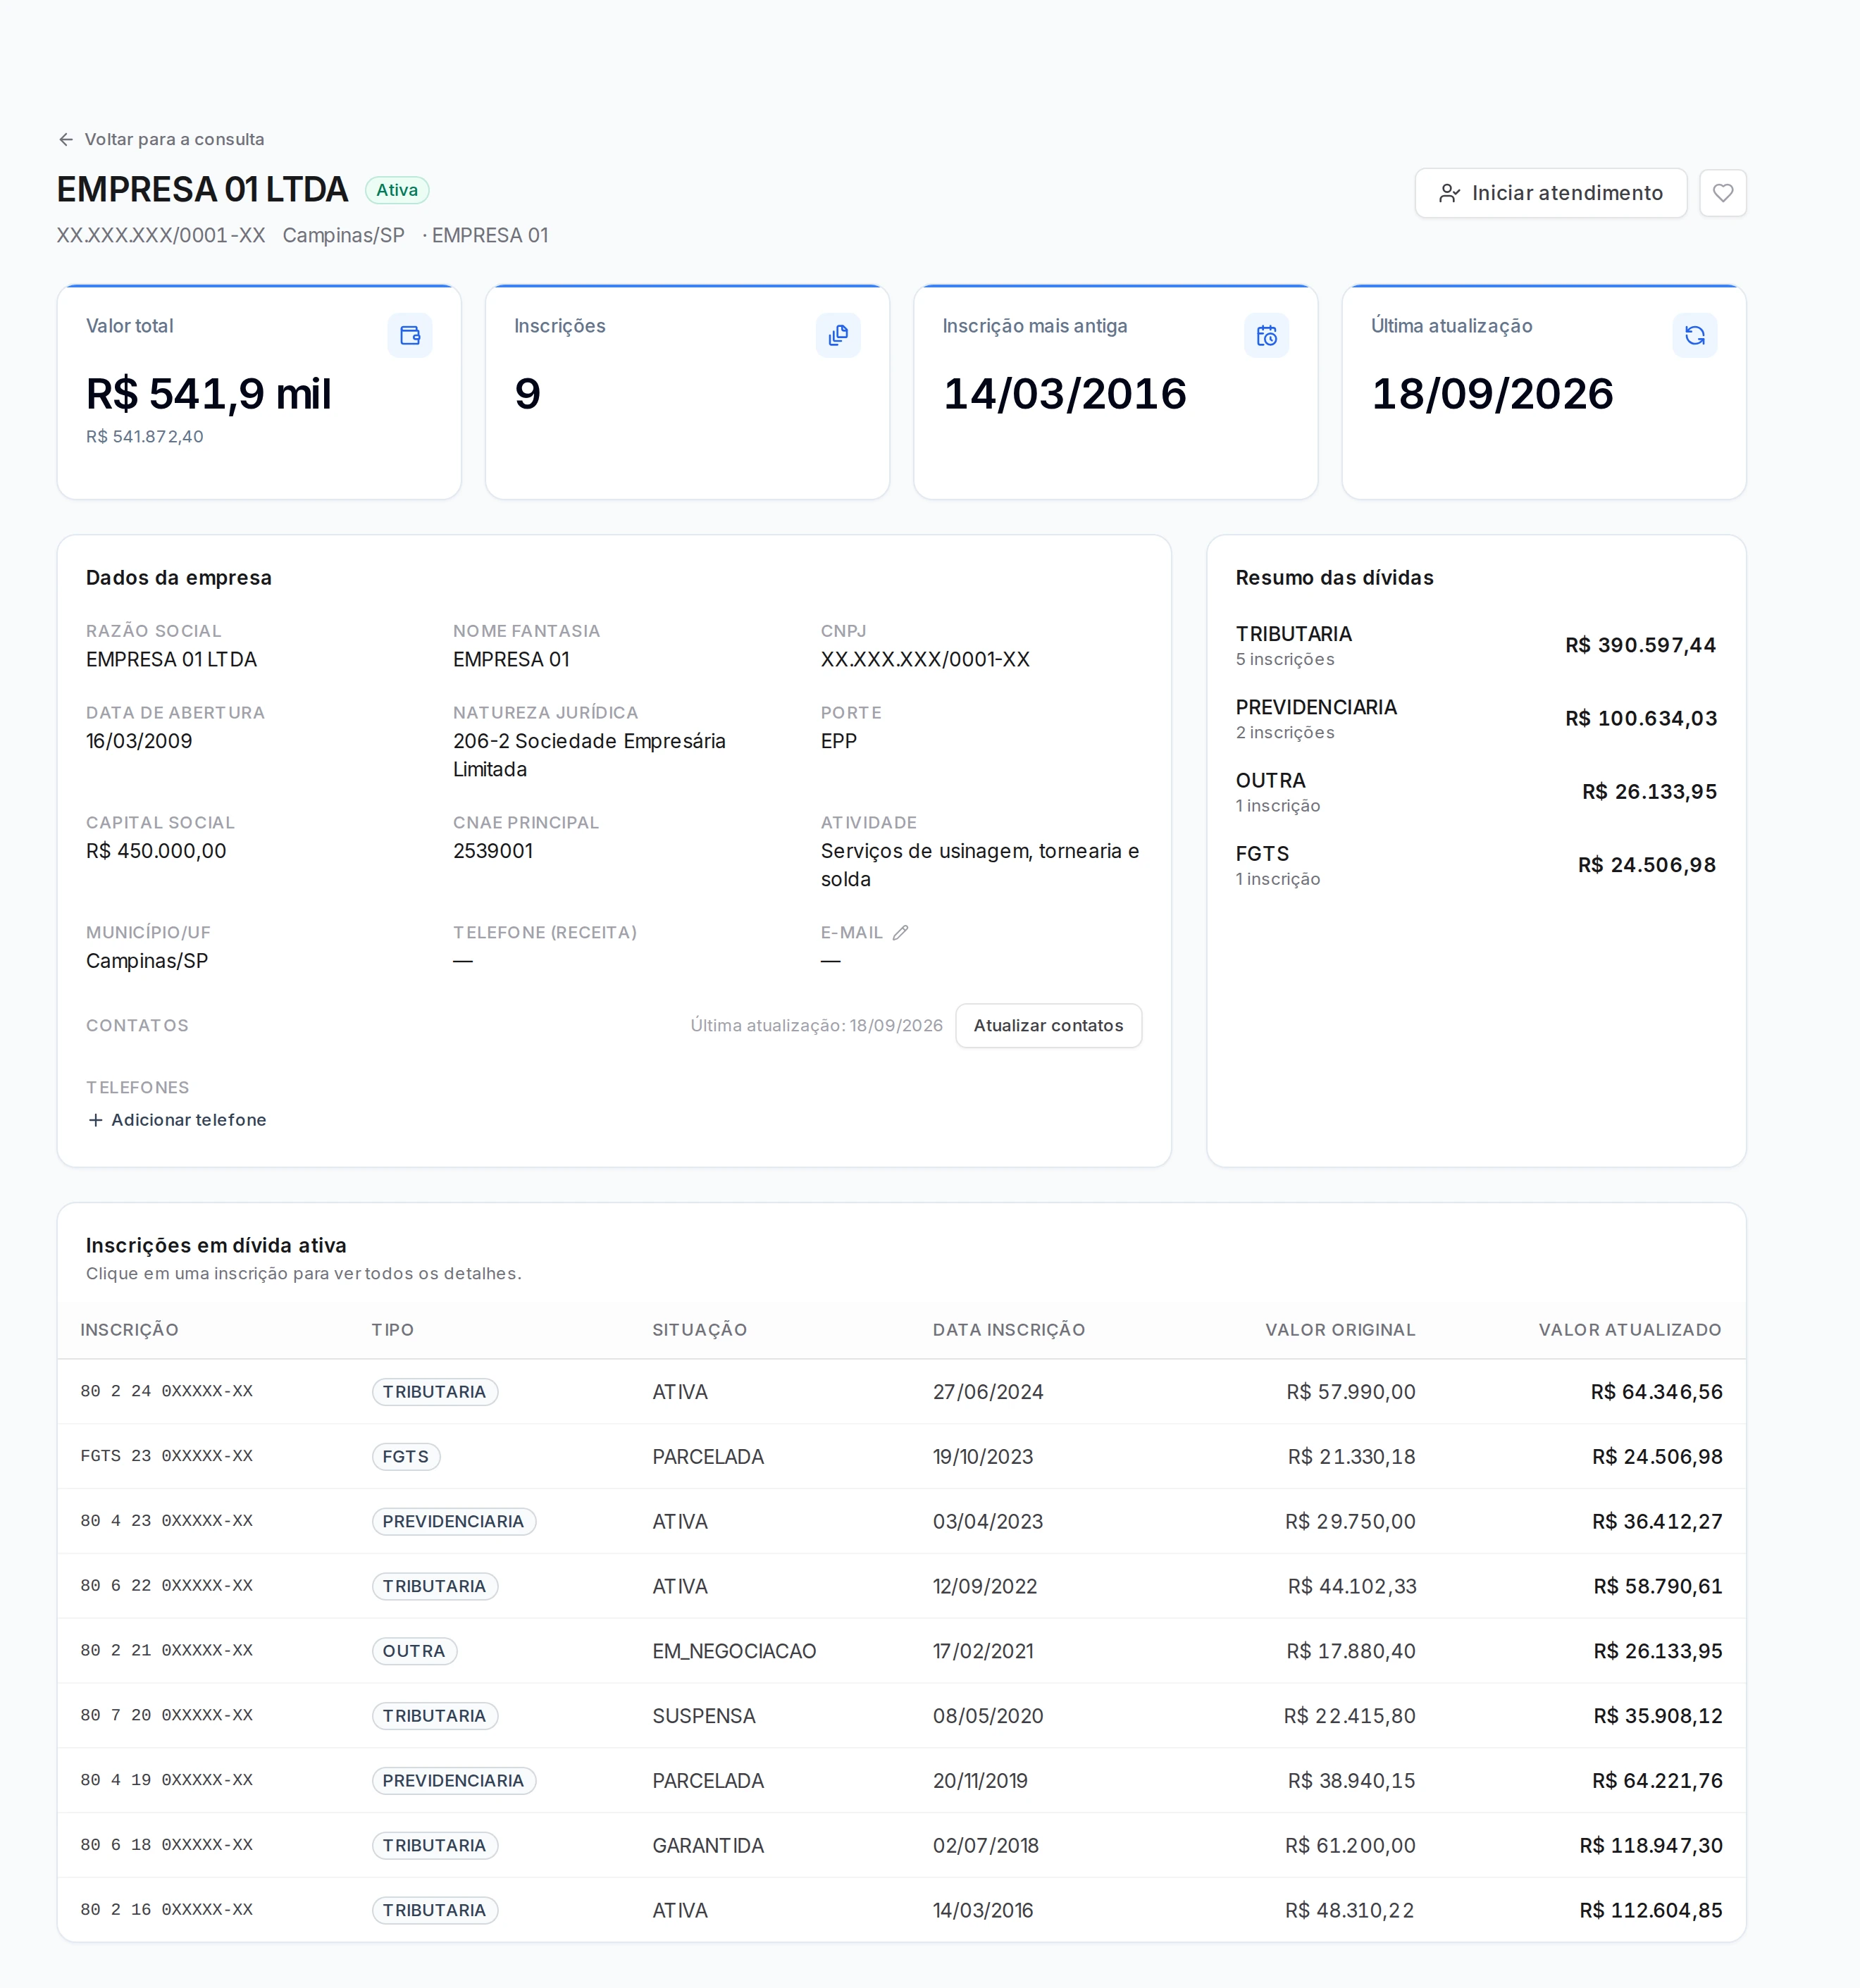
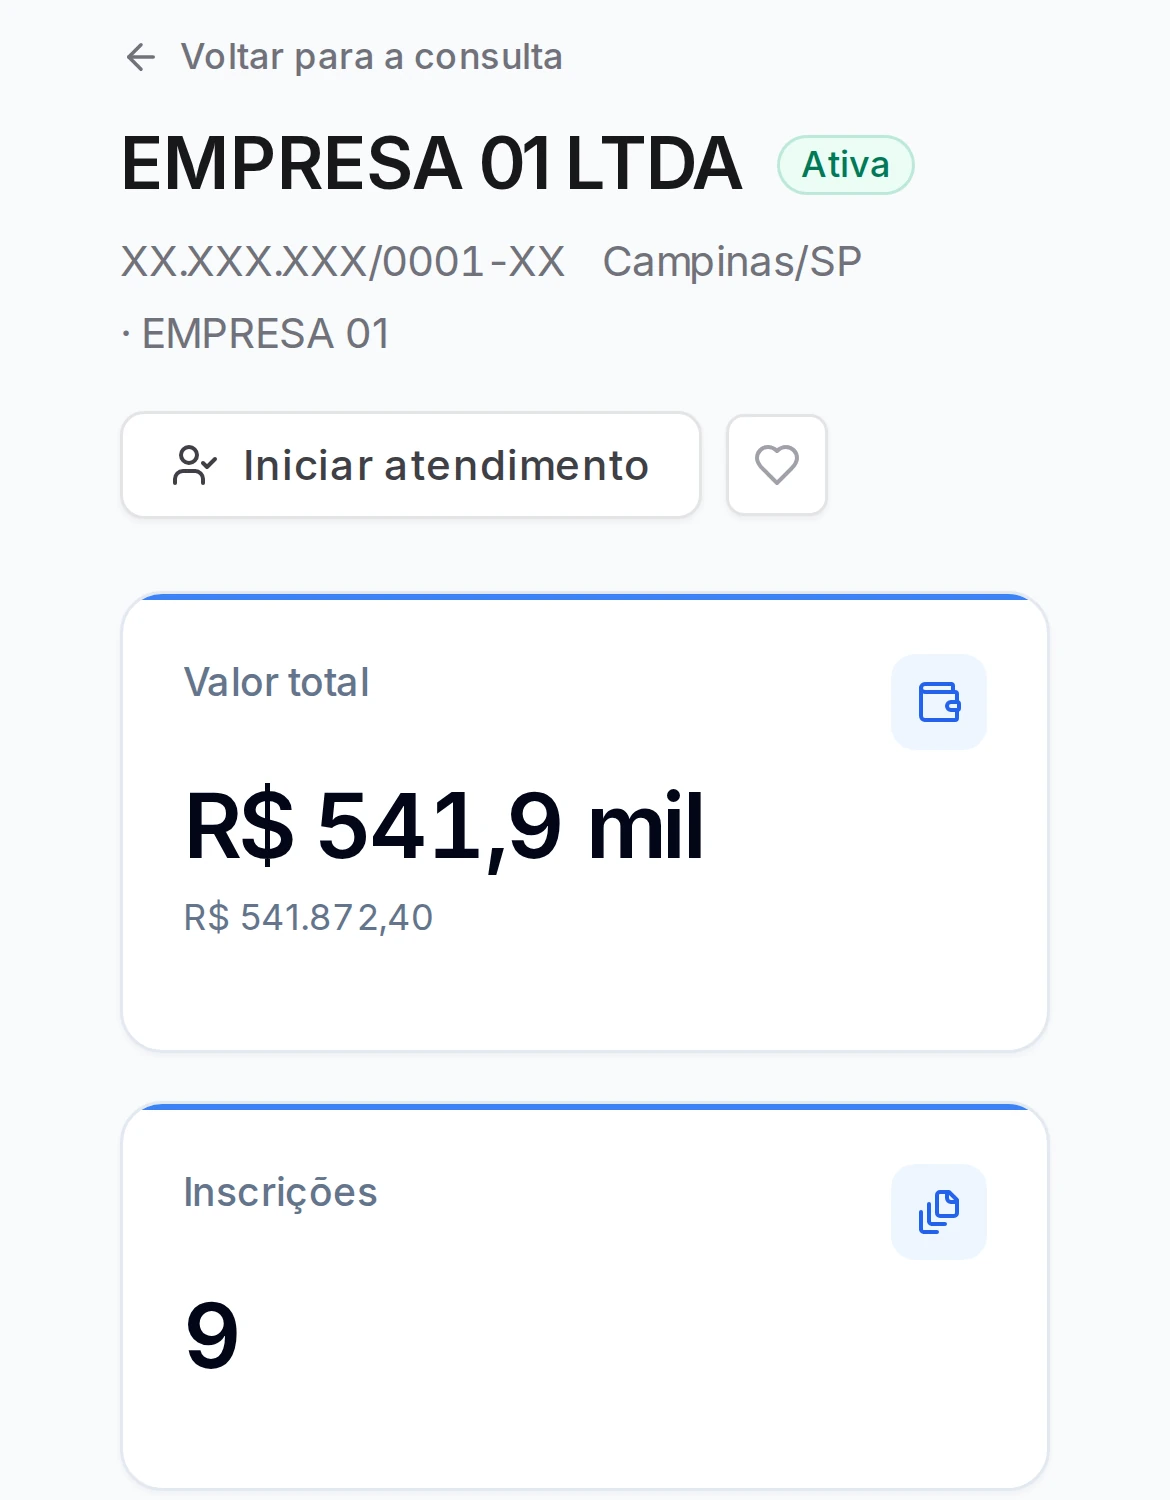
- PGFN
- R$ 541,9 mil
- Receita Federal
- R$ 142,4 mil
01Análise do passivo
- CAPAG
- Inscrições
- PGFN
- Receita Federal
- Prescrição
- Decadência
- Nulidades
- Execuções fiscais
- Garantias
- Corresponsabilidade
02Estratégias em avaliação
- Modalidades de transação
- Revisão da CAPAG
- Prejuízo fiscal
- Base negativa da CSLL
- Créditos tributários
- Direitos creditórios
- Medidas administrativas
- Medidas judiciais
- Estrutura de pagamento
- Impacto no caixa
- Diagnóstico
Uma dívida de R$ 1 milhão não é simplesmente um número de R$ 1 milhão.
Antes de qualquer negociação, é preciso entender como esse passivo foi formado, o que está sendo cobrado, em que estágio cada débito se encontra e quais alternativas se aplicam ao cenário da empresa.
É por isso que o ART começa pela análise do passivo, e não pela negociação.
R$ 1.000.000
- 01CAPAGCapacidade de pagamento e classificaçãoa analisar
- 02InscriçõesComposição e situação de cada débitoa analisar
- 03ProcessosExecuções e discussões existentesa analisar
- 04GarantiasBens e valores vinculados à cobrançaa analisar
- 05Ativos fiscaisPrejuízo fiscal e base negativaa analisar
- 06CréditosCréditos e direitos creditóriosa analisar
- 07Situação jurídicaExigibilidade, prazos e possíveis víciosa analisar
- 08Impacto no caixaEntrada, prazo e parcelas possíveisa analisar
- 09EstratégiaConstruída a partir de todas as camadas acima
Antes de negociar, abrimos a dívida por completo.
Cada débito é aberto em dez dimensões de análise, sob três perspectivas complementares.
- Tributário
- Jurídico
- Financeiro
Análise da capacidade de pagamento e de sua classificação.
Verificação da exigibilidade dos créditos e dos prazos aplicáveis.
Análise de possíveis irregularidades na constituição e cobrança.
Mapeamento individualizado das dívidas e inscrições.
Verificação de valores que possam exigir análise específica.
Análise dos responsáveis vinculados aos débitos.
Levantamento de execuções, discussões existentes, garantias e situação processual.
Avaliação de medidas administrativas ou judiciais quando juridicamente cabíveis.
Estudo das possibilidades aplicáveis à situação da empresa.
Análise de entrada, prazo, parcelas e impacto da estratégia no caixa.
Não começamos negociando.
Começamos investigando.
Seis etapas sequenciais. Três delas acontecem antes de qualquer estratégia ser definida.
01 — Mapear
Levantamos o passivo tributário.
02 — Analisar
Estudamos individualmente os débitos e sua origem.
03 — Validar
Verificamos CAPAG, prescrição, decadência, nulidades e inconsistências.
04 — Estruturar
Construímos cenários jurídicos, tributários e financeiros.
05 — Negociar
Implementamos a estratégia definida.
Só então negociamos06 — Acompanhar
Acompanhamos a estratégia e o passivo durante os primeiros 12 meses.
- Investigação
01 — Mapear
Levantamos o passivo tributário.
02 — Analisar
Estudamos individualmente os débitos e sua origem.
03 — Validar
Verificamos CAPAG, prescrição, decadência, nulidades e inconsistências.
- Estratégia
04 — Estruturar
Construímos cenários jurídicos, tributários e financeiros.
- Execução
05 — Negociar
Implementamos a estratégia definida.
Só então negociamos 06 — Acompanhar
Acompanhamos a estratégia e o passivo durante os primeiros 12 meses.
A negociação é a quinta etapa do método. Não a primeira.
Enquanto você espera,
sua dívida aumenta.
O tempo não resolve um passivo tributário. A dívida continua sendo atualizada, a cobrança avança e o problema financeiro da empresa fica maior.
A dívida cresce todos os meses
A dívida continua sendo atualizada, acumulando juros, multas e encargos aplicáveis.
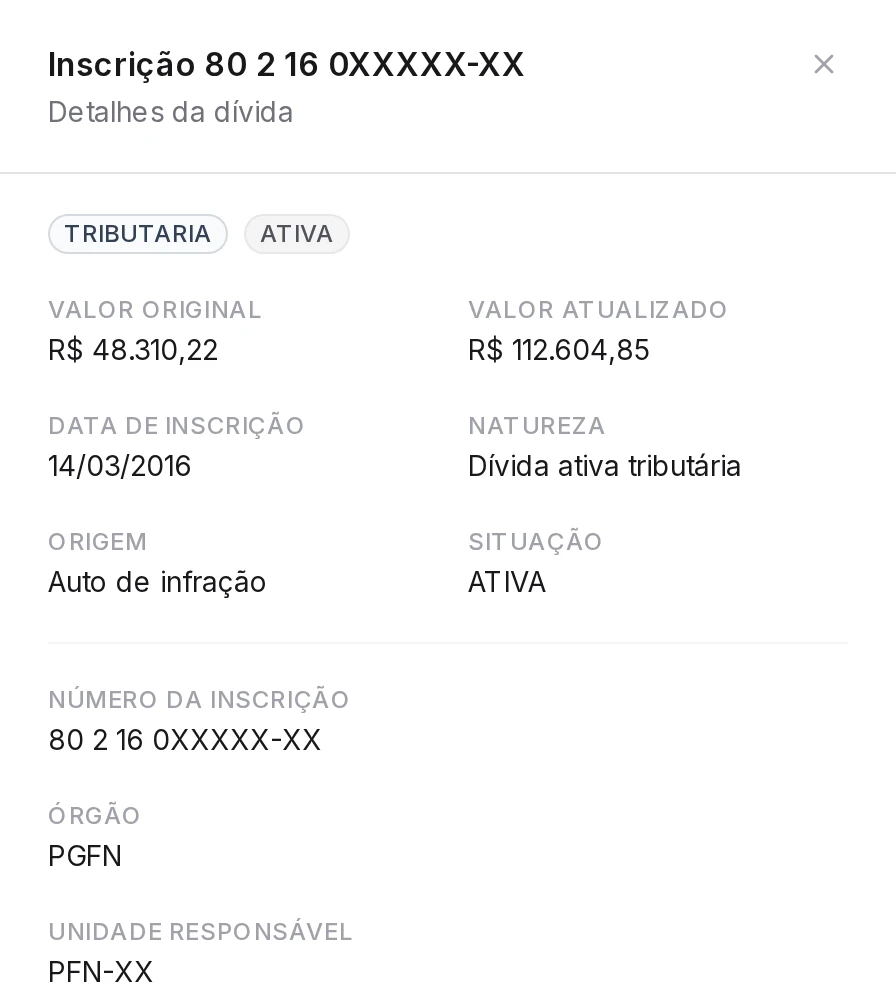
Mesma inscriçãoOutro valor.
Inscrita em 2016 e atualizada desde então.
A execução fiscal não espera
Protestos, execução fiscal e outras medidas continuam avançando. Dentro de uma execução, o patrimônio e o caixa da empresa entram diretamente na discussão.
- Inscrição em dívida ativa
- Protesto
- Execução fiscal
- Bloqueio de valores
- Penhora de bens
- Outras medidas de constrição patrimonial
Você não estará negociando amanhã a mesma dívida que possui hoje.
A dívida não fica parada enquanto você decide.Ela aumenta.A cobrança avança.E o espaço para tomar decisões muda com o tempo.
Leva cerca de 3 minutos.
Descubra o que existe por trás da dívida tributária da sua empresa.
O ART Scan é um diagnóstico inicial criado para identificar os principais pontos que precisam ser investigados antes da definição de uma estratégia.
- Etapa 1IdentificaçãoCNPJ, responsável e contato
- Etapa 2PassivoValor, origem e cobrança
- Etapa 3Situação da empresaAtividade, patrimônio e ativos fiscais
- Etapa 4ProcessamentoConstrução do perfil tributário
- FinalResultadoComplexidade e pontos de análise
O que o ART Scan é — e o que não é
- Não promete desconto.
- Não entrega uma conclusão jurídica automática.
- Não ensina você a negociar sozinho.
- Mapeia complexidade, risco e pontos que precisam de aprofundamento.
Mapeie a complexidade do passivo da sua empresa em quatro etapas.
- Tempo
- ~3 min
- Etapas
- 4
- Perguntas
- 12
Nas perguntas técnicas, “Não sei” é sempre uma resposta válida: esses pontos também entram na análise.
Por que uma dívida tributária exige estratégia?
Porque duas empresas com o mesmo valor de dívida podem apresentar situações completamente diferentes.
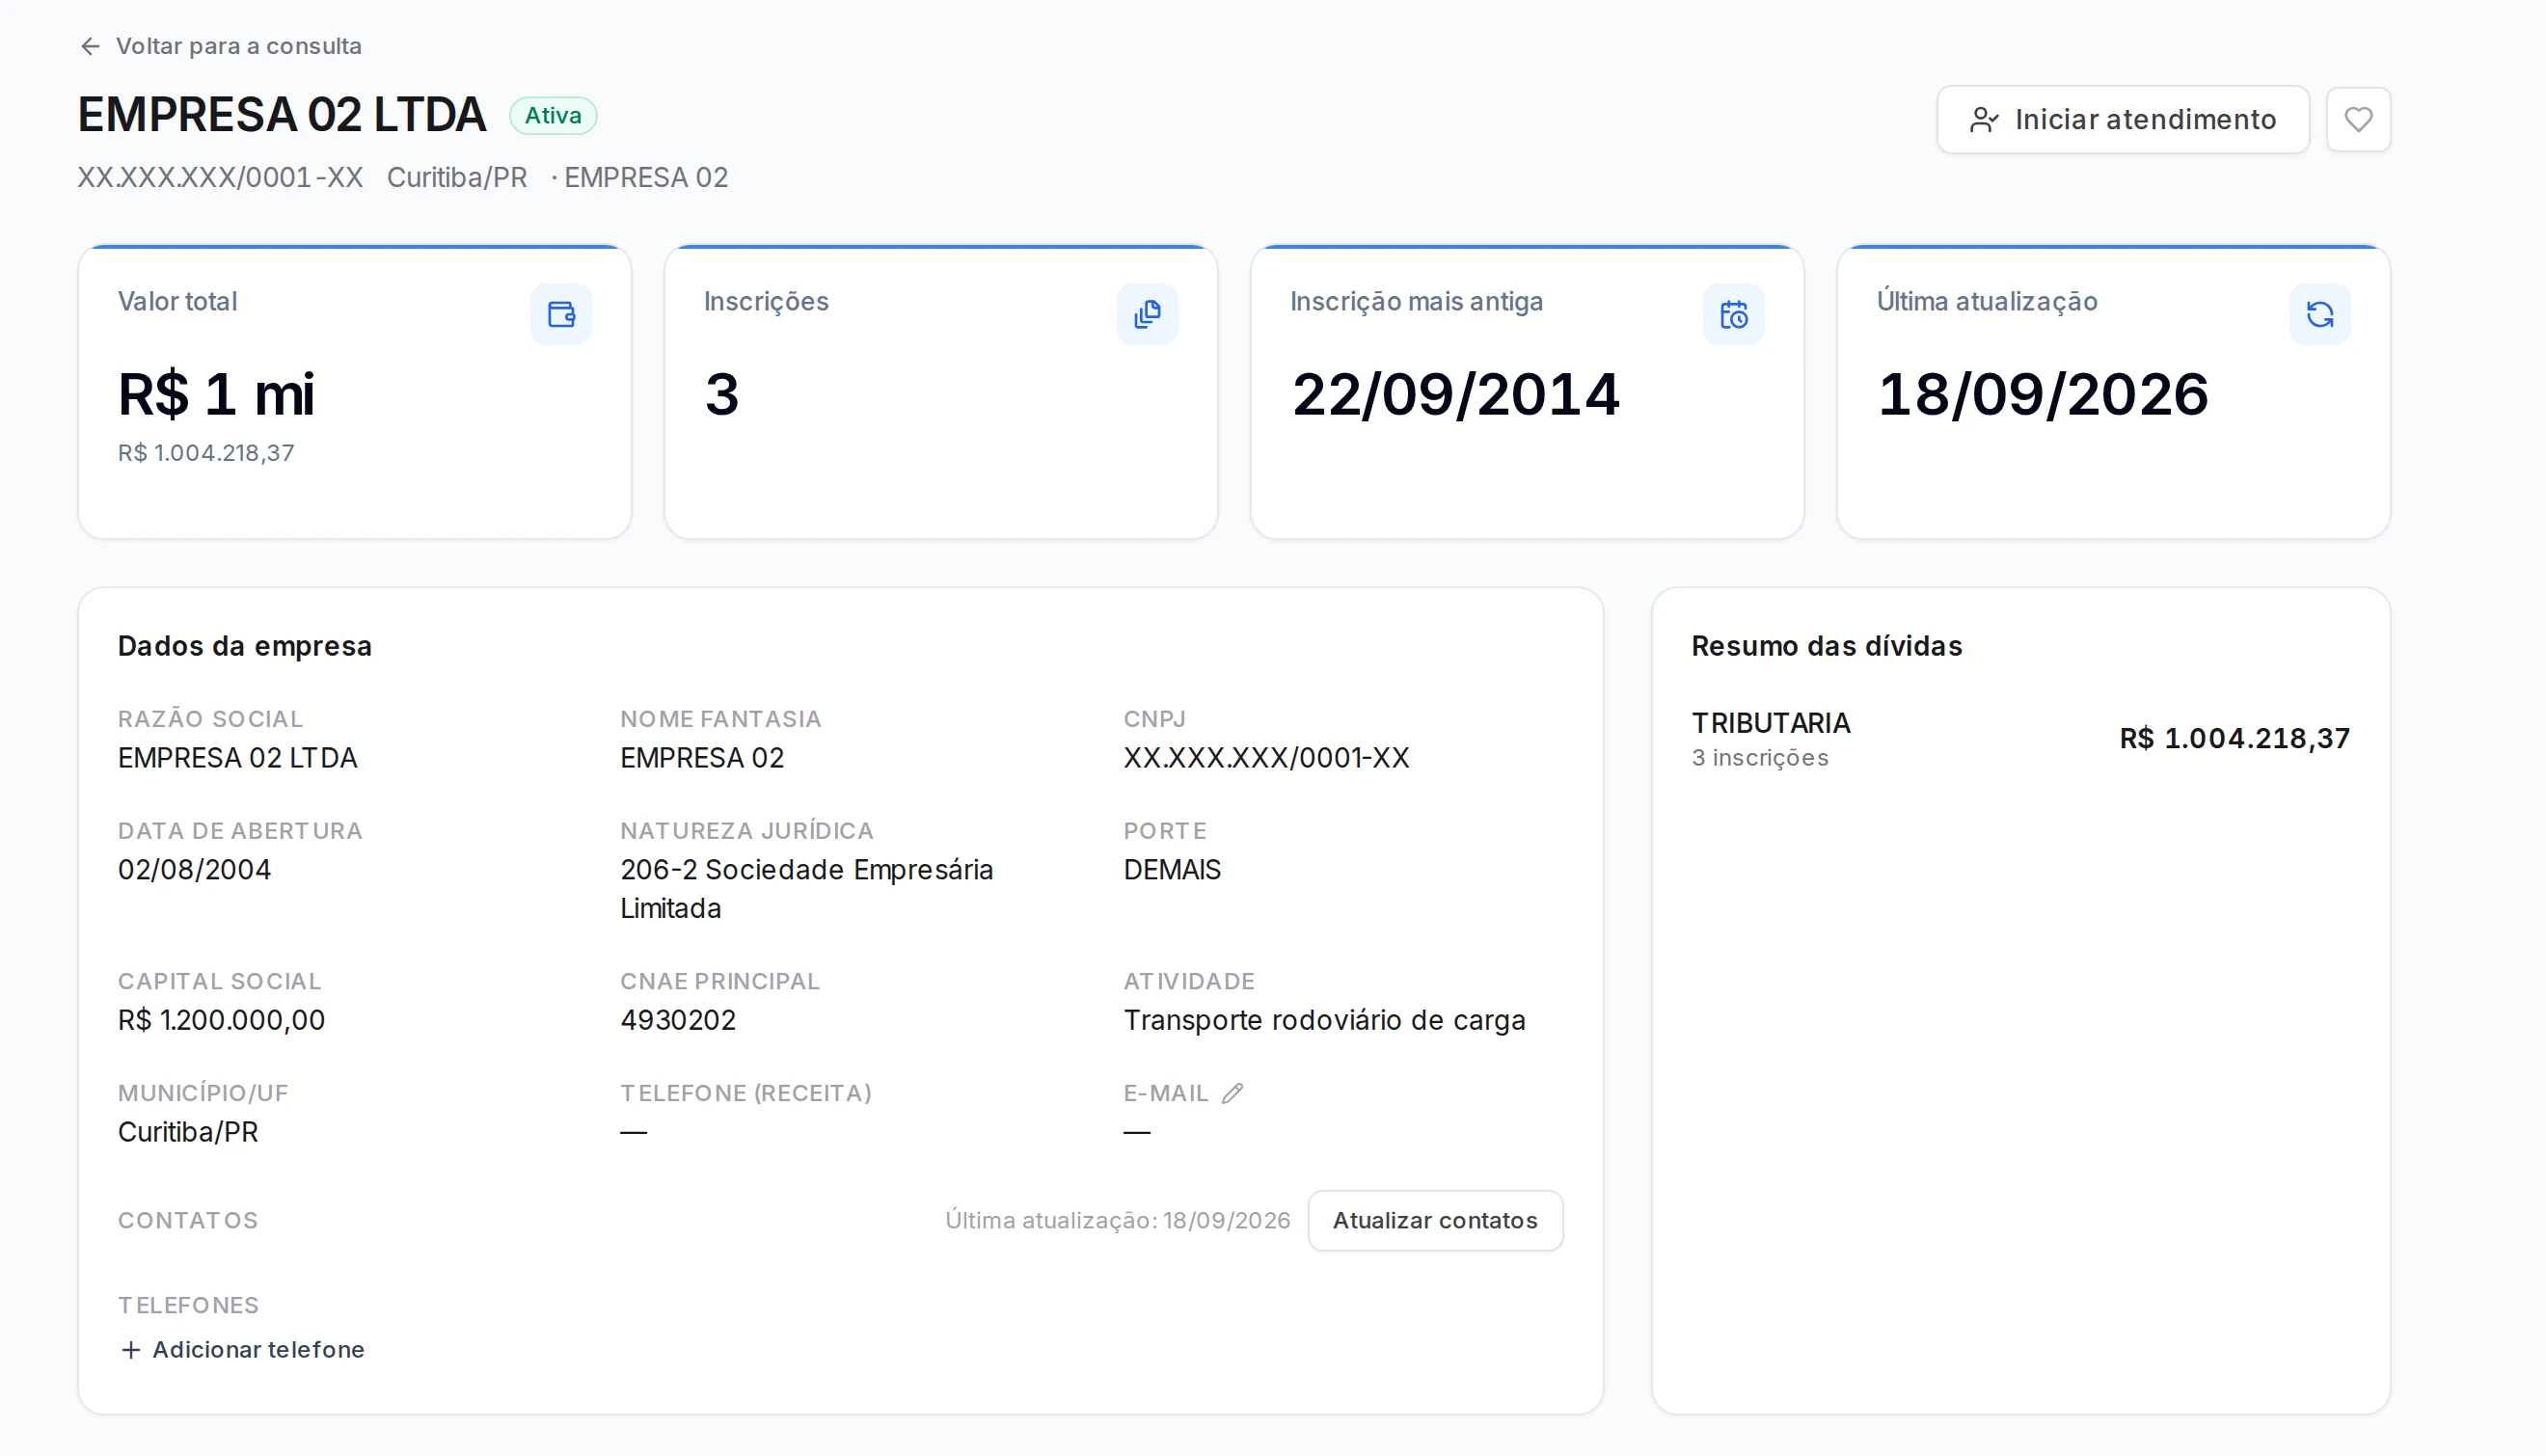
valor
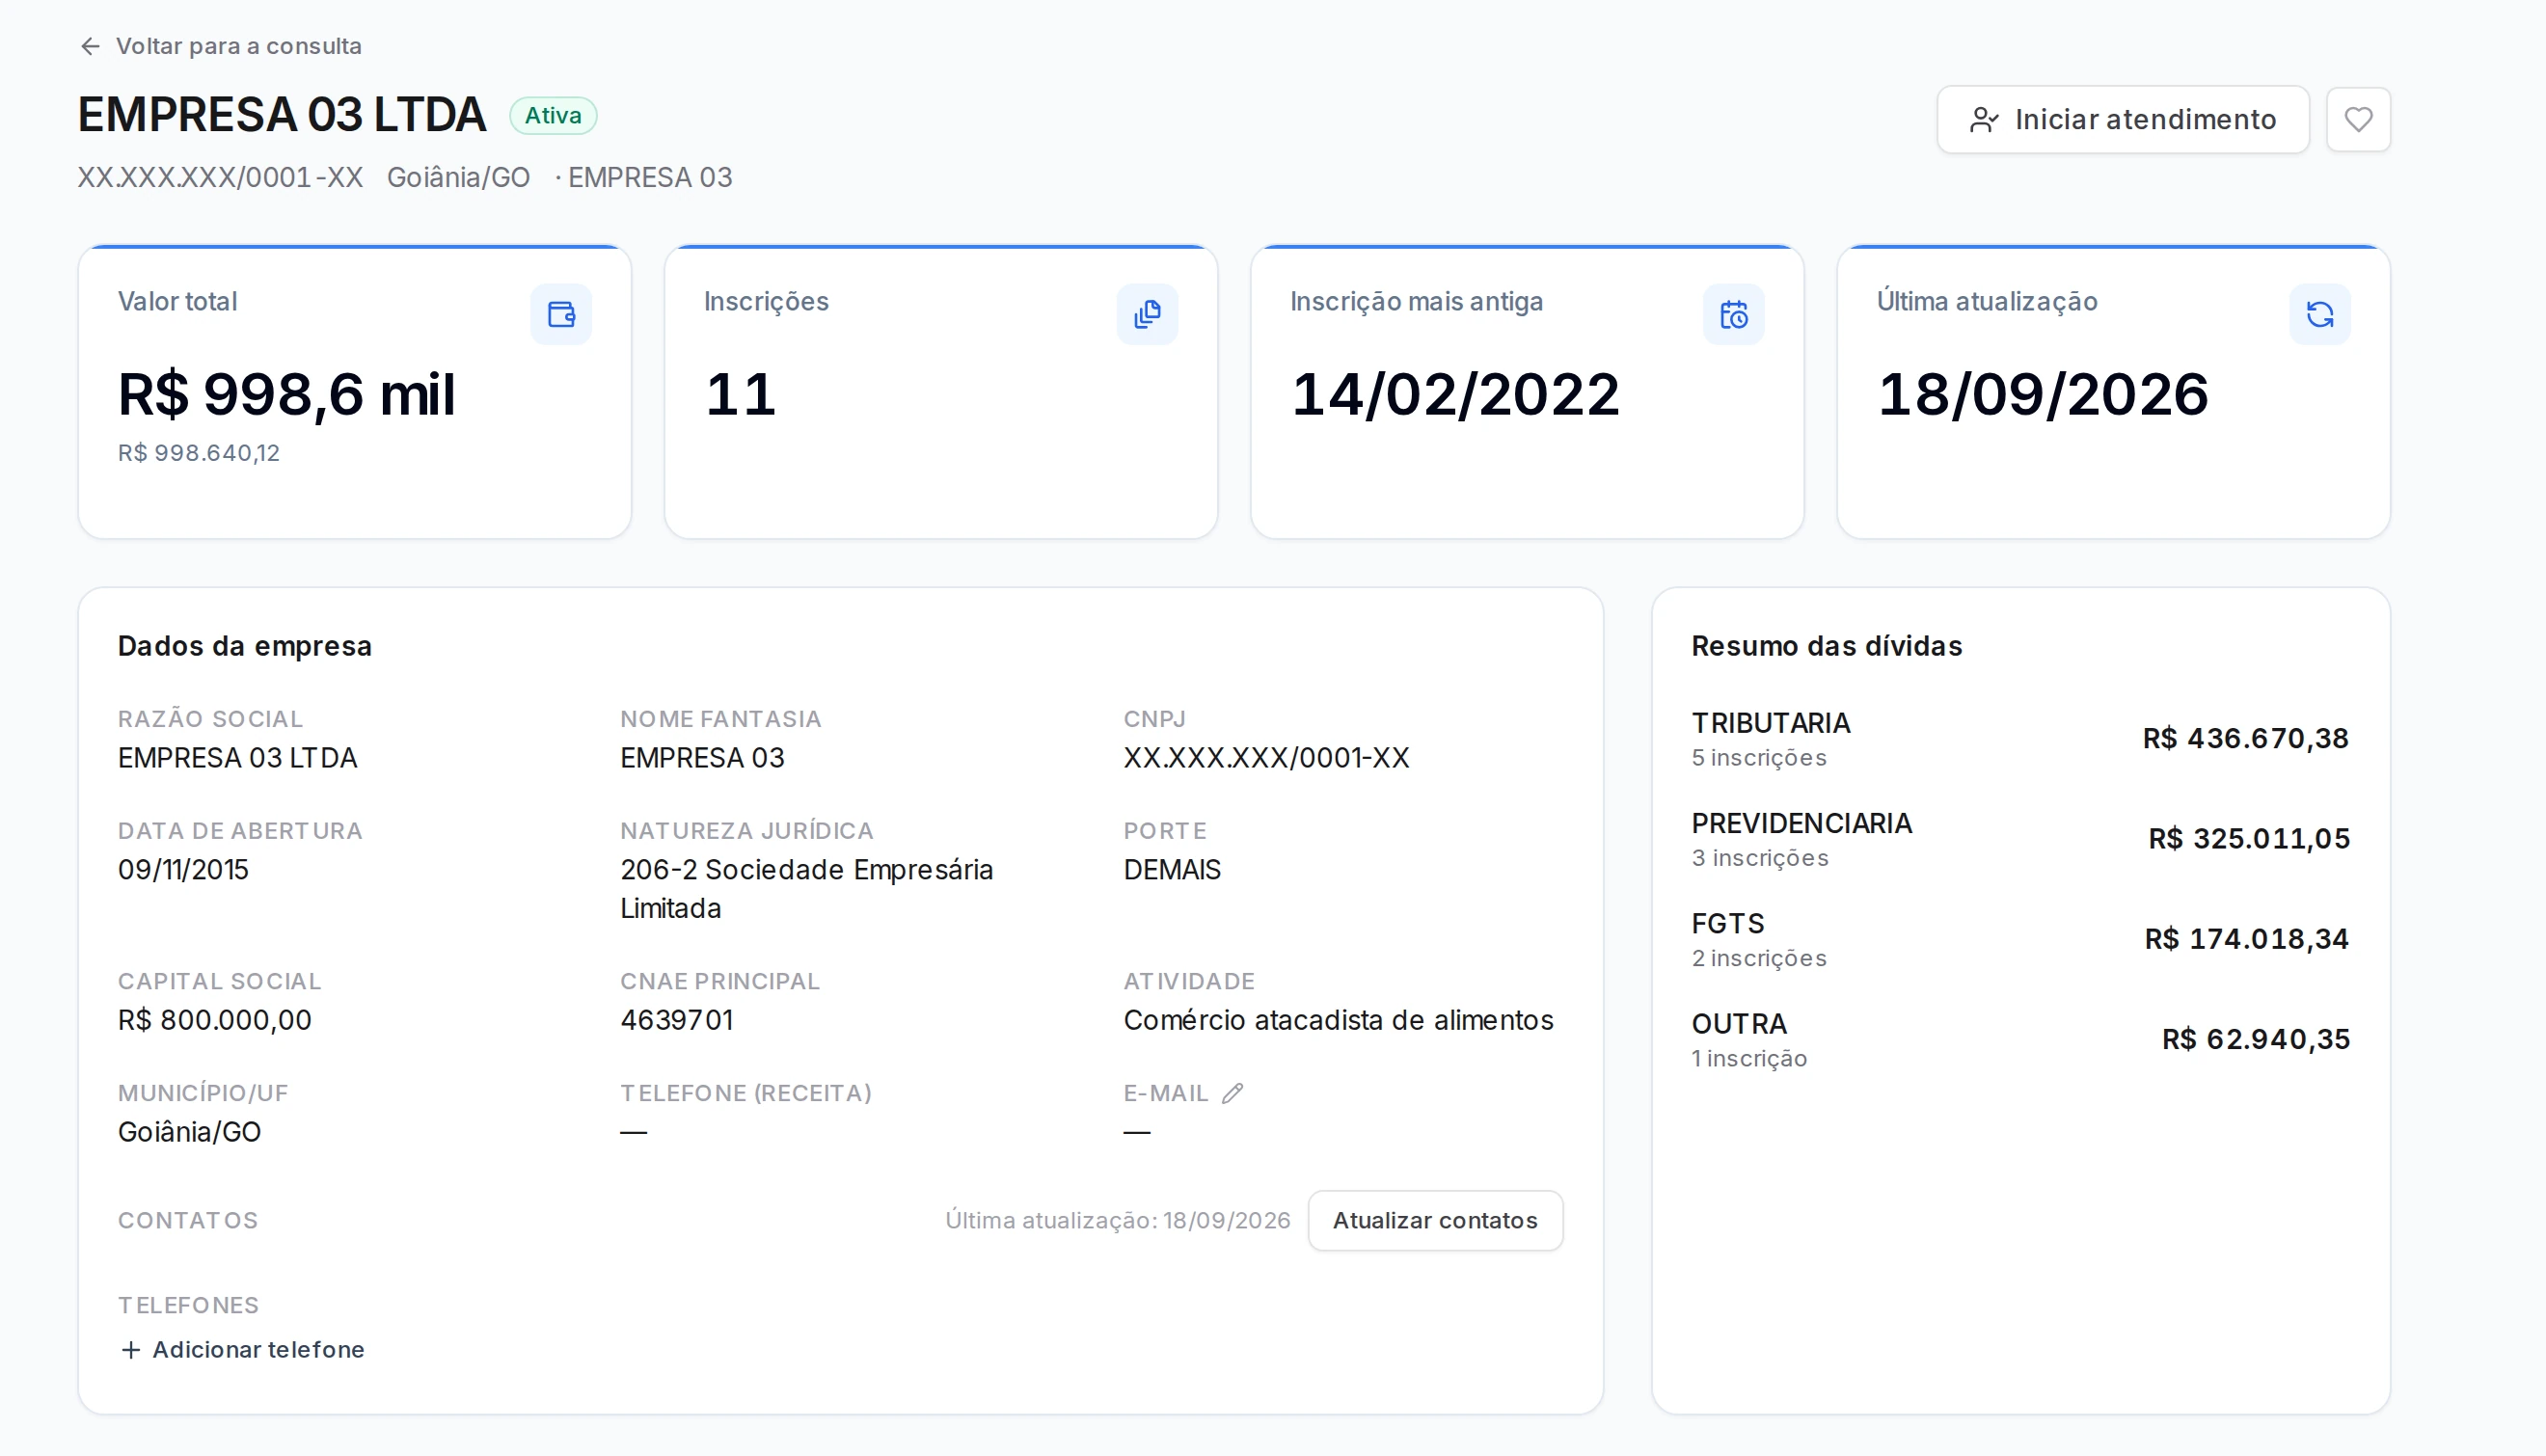
- Origem do débito, Empresa 02: Auto de infração de 2014Empresa 03: Débitos declarados de 2022 a 2025
- Capacidade de pagamento, Empresa 02: Faturamento em quedaEmpresa 03: Operação estável
- Situação jurídica, Empresa 02: Execução fiscal com garantiaEmpresa 03: Parcelamentos em andamento
- Composição das inscrições, Empresa 02: 3 inscrições, 1 naturezaEmpresa 03: 11 inscrições, 4 naturezas
- Ativos fiscais, Empresa 02: Prejuízo fiscal acumuladoEmpresa 03: Sem ativos relevantes
- Impacto no caixa, Empresa 02: Pouca margem para entradaEmpresa 03: Comporta entrada e parcelas
- F·01Revisão do passivo
- F·02Capacidade de pagamento
- F·06Medidas judiciais
- F·07Negociação tributária
- F·04Reestruturação do pagamento
- F·05Medidas administrativas
- F·07Negociação tributária
- F·08Gestão do passivo
E, consequentemente, a estratégia também é diferente.
Não existe uma estratégia de redução tributária sem antes entender o passivo.
Uma estratégia envolve diferentes frentes.
Cada frente é avaliada conforme o cenário da empresa e entra na estratégia quando aplicável.
Um passivo.
Oito frentes possíveis.
- F·01Revisão do passivo
- F·02Capacidade de pagamento
- F·03Redução de encargos
- F·04Reestruturação do pagamento
- F·05Medidas administrativas
- F·06Medidas judiciais
- F·07Negociação tributária
- F·08Gestão do passivo
Um passivo.
Oito frentes possíveis.
- F·01Revisão do passivo
- F·02Capacidade de pagamento
- F·03Redução de encargos
- F·04Reestruturação do pagamento
- F·05Medidas administrativas
- F·06Medidas judiciais
- F·07Negociação tributária
- F·08Gestão do passivo
Não analisamos apenas quanto sua empresa deve.
Também avaliamos elementos que, quando juridicamente aplicáveis, integram a construção da estratégia.
Quanto a empresa deve
Inscrições, débitos e encargos.
Prejuízo fiscal
Existência e possibilidade de utilização na estratégia aplicável.
Quando aplicávelBase negativa de CSLL
Eventual aproveitamento conforme as hipóteses legalmente admitidas.
Quando aplicávelCréditos tributários
Identificação e análise de créditos relevantes para a estratégia.
Quando aplicávelDireitos creditórios
Direitos e ativos juridicamente considerados na estruturação do passivo.
Quando aplicável
O cenário completo
Passivo e ativos na mesma análise.
Analisamos todo o cenário que influencia a estratégia para essa dívida.
O que parece ser apenas uma dívida esconde diferentes camadas de análise.
- Dívida prescrita?Precisamos analisar.
- CAPAG inadequada?Precisamos analisar.
- Cobrança com possível vício?Precisamos analisar.
- Débitos em situações diferentes?Precisamos analisar.
- Possibilidade de medida judicial?Precisamos analisar.
- Condição de negociação inadequada ao caixa?Precisamos analisar.
- Primeiro o diagnóstico.
- Depois a estratégia.
- Só então a negociação.
Seu passivo visto por diferentes perspectivas.
Três frentes de análise trabalham sobre o mesmo passivo e convergem em uma única estratégia.
- Perspectiva 01
Tributário
Análise dos débitos, enquadramento e possibilidades.
- Composição do passivo
- Pagamentos e compensações
- Modalidades de negociação
- Perspectiva 02
Jurídico
Questões administrativas, judiciais e exigibilidade.
- Prescrição e decadência
- Nulidades e vícios
- Corresponsabilidade
- Processos e garantias
- Medidas jurídicas
- Perspectiva 03
Financeiro
Impacto no caixa e capacidade de cumprimento da estratégia.
- CAPAG
- Impacto financeiro
Uma única estratégia. Três perspectivas sobre o mesmo passivo.
O ART não termina quando a negociação começa.
O passivo tributário continua exigindo acompanhamento. Por isso, durante os primeiros 12 meses, a equipe ART acompanha a estratégia e o passivo da empresa.
- Mês 1
- Mês 2
- Mês 3
- Mês 4
- Mês 5
- Mês 6
- Mês 7
- Mês 8
- Mês 9
- Mês 10
- Mês 11
- Mês 12
Os 12 meses são o período de acompanhamento contratado — não o tempo que a negociação leva para acontecer.
Durante os primeiros 12 meses, a equipe acompanha:
- 01Estratégia implementada
- 02Condições negociadas
- 03Acontecimentos relevantes
- 04Evolução do passivo
Depois dos 12 meses, a empresa decide se deseja contratar a continuidade do acompanhamento.
Sua empresa não precisa de mais um parcelamento.Precisa saber qual é a estratégia para o seu passivo tributário.
Comece pelo ART Scan e descubra quais pontos do seu passivo precisam de uma análise mais profunda.
Leva cerca de 3 minutos.
- ART Scan
- Análise especializada
- Estratégia
- Negociação
- Acompanhamento
Antes de negociar sua dívida, entenda sua dívida.